前回の記事では「月3万円を続けたらどうなるか」を見ました。
読んだ人から、こんな声が聞こえてきそうです。
「3万円は無理。1万円なら…」
「逆に5万円出せるなら、どれくらい変わる?」
今回はその疑問に、数字で答えますッ😊
【試算】月1万円・3万円・5万円を続けたら
年5%で運用できたと仮定した場合の試算です。
| 続けた年数 | 月1万円 | 月3万円 | 月5万円 |
|---|---|---|---|
| 10年 | 約155万円 (元本120万円) | 約466万円 (元本360万円) | 約776万円 (元本600万円) |
| 20年 | 約411万円 (元本240万円) | 約1,233万円 (元本720万円) | 約2,055万円 (元本1,200万円) |
| 30年 | 約832万円 (元本360万円) | 約2,497万円 (元本1,080万円) | 約4,161万円 (元本1,800万円) |
月1万円でも、30年続ければ約832万円。
積み立てた元本は360万円なので、増えた分は約472万円です。
「1万円じゃ意味がない」とは、とても言えない数字ですよねッ
見どころ①:同じ360万円なのに、結果が倍近く違う
表の中に、「元本360万円」が2か所あります。
- 月3万円を10年 → 約466万円
- 月1万円を30年 → 約832万円
出したお金は同じ360万円。
なのに、受け取る額は1.8倍近く違います。
違いは「お金が働いた時間」だけです。
見どころ②:月5万円×20年より、月3万円×30年のほうが多い
もうひとつ、おもしろい比較があります。
- 月5万円を20年 → 約2,055万円(元本1,200万円)
- 月3万円を30年 → 約2,497万円(元本1,080万円)
月5万円の人は、出したお金が120万円多いのに、受け取る額は約440万円少ない。
「10年早く始めた月3万円」が、「10年遅れて始めた月5万円」に勝つんです。
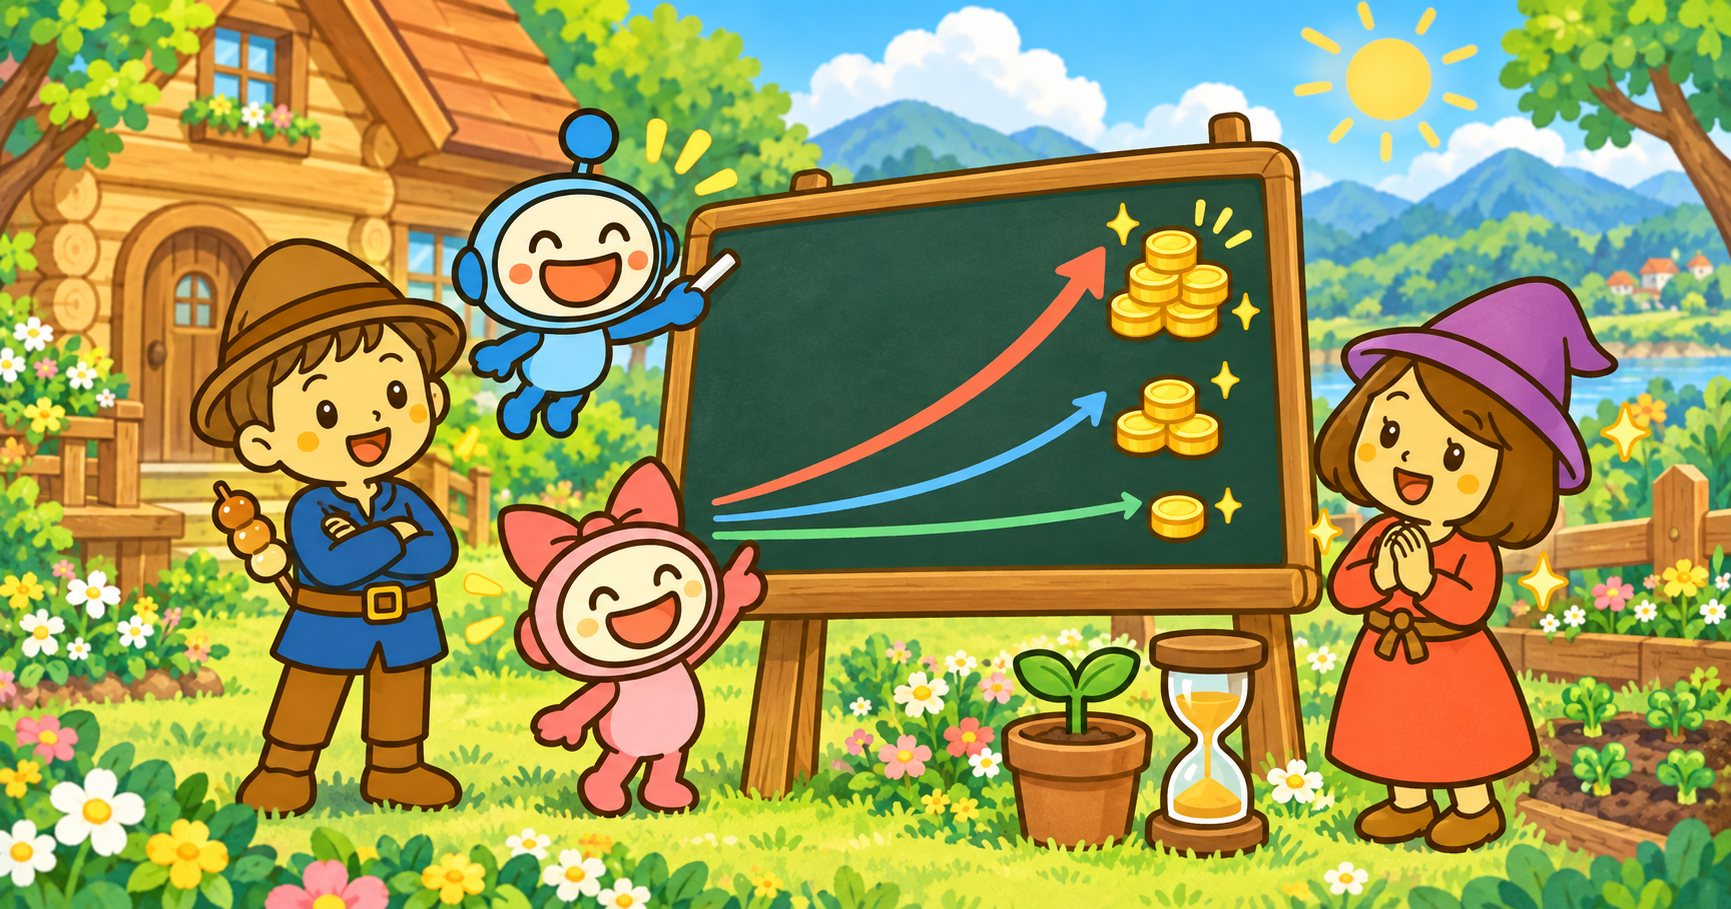
つまり、積立投資は
金額より、時間。
これが今回の結論ですッ😊
※この数字は、過去の平均的な利回りをもとにした試算であり、将来の成果を約束するものではありません。投資には値下がりのリスクがあり、元本を下回ることもあります。
利回りが違ったらどうなる?
「年5%って、本当にそんなにうまくいくの?」と思った人のために、30年続けた場合を年3%・7%でも出しておきます。
| 30年後 | 年3% | 年5% | 年7% |
|---|---|---|---|
| 月1万円 | 約583万円 | 約832万円 | 約1,220万円 |
| 月3万円 | 約1,748万円 | 約2,497万円 | 約3,660万円 |
| 月5万円 | 約2,914万円 | 約4,161万円 | 約6,100万円 |
控えめな年3%でも、月1万円で元本の1.6倍。
どの利回りでも「続けた人が報われる」という形は変わりません。
ぼくも、月3万円ちょっとから始めました
ちなみにぼくは、2023年2月に「旧つみたてNISA」という制度で積立を始めました。
当時の上限いっぱいでも、月3万円ちょっと。
決して大きな金額ではありません。
その後、制度が「新NISA」に変わって枠が広がったので、今はその枠を使って続けています。
始めて3年ちょっと。
幸い、これまで大きく値下がりして不安になった経験はありません。
でも、もし暴落が来ても「売らない」と決めています。
上の表を見ればわかるとおり、途中でやめた瞬間に「時間の力」が消えてしまうからです。
禁煙で浮いたお金を、ぼくがどう使ったかはこちら
👉禁煙で浮いたお金を投資にまわすという選択|人生が変わる使い方
「いくらから始めるか」より「いつ始めるか」
ここまでの話をまとめると、金額で悩んで始めないのが、いちばんもったいない。
- 1万円が無理なら、5千円でもいい
- 慣れてきたら増やせばいい
- 増やせなくても、やめなければいい
そして、もうひとつの壁が「何を買えばいいか分からない」。
ぼくは迷いませんでした。
世界中の株にまとめて投資する「全世界株(オルカン)」か、
アメリカの代表的な500社に投資する「S&P500」。
この2つの指数に連動する投資信託は、初心者向けの本や専門家の多くが定番として挙げているもので、
ぼくもそこから選びました。
なぜこの2つなのか、どう選んだのかは、次の記事でくわしく書きます。
積立投資は「今の自分」が「未来の自分」に仕送りをするようなもの。
これもまた、みら活(未来のための活動)のひとつです。
まとめ
- 月1万円でも、30年で約832万円の試算
- 同じ元本360万円でも「1万円×30年」は「3万円×10年」の約1.8倍
- 「3万円×30年」は「5万円×20年」に勝つ。金額より時間
- 金額で悩むより、小さく早く始めて、やめないこと
 みらお
月1万円って、正直ショボいかなって思ってたんだけど…
 みー坊
僕ね〜、1万円を30年やると832万円になるって計算したんだッ!元本の2倍以上なんだよーッ☀️
 みらら
みらら的には〜💕 3万円で10年の人より、1万円で30年の人のほうが多いのがビックリ💕 みらお、始めるのが遅いと損だよ〜💕
 みらい
へ〜そーなんだー!じゃあ金額で迷うより、まず始めることが大事なのね。すごーい!
ここまで読んでくれてありがとうございます😊
次の記事では「50代・60代から始めるのは遅い?」という、よくある疑問に答えますねーッ😊


コメント